
Simples Nacional: empresas têm até quarta-feira (30) para escolher como recolher IBS e CBS
Pequenos negócios podem manter os novos tributos na guia única do Simples ou optar pelo pagamento separado; decisão vale para o primeiro semestre de 2027 e pode afetar o aproveitamento de créditos tributários.
 Por Portal NC
29/09/2026 - 19h52
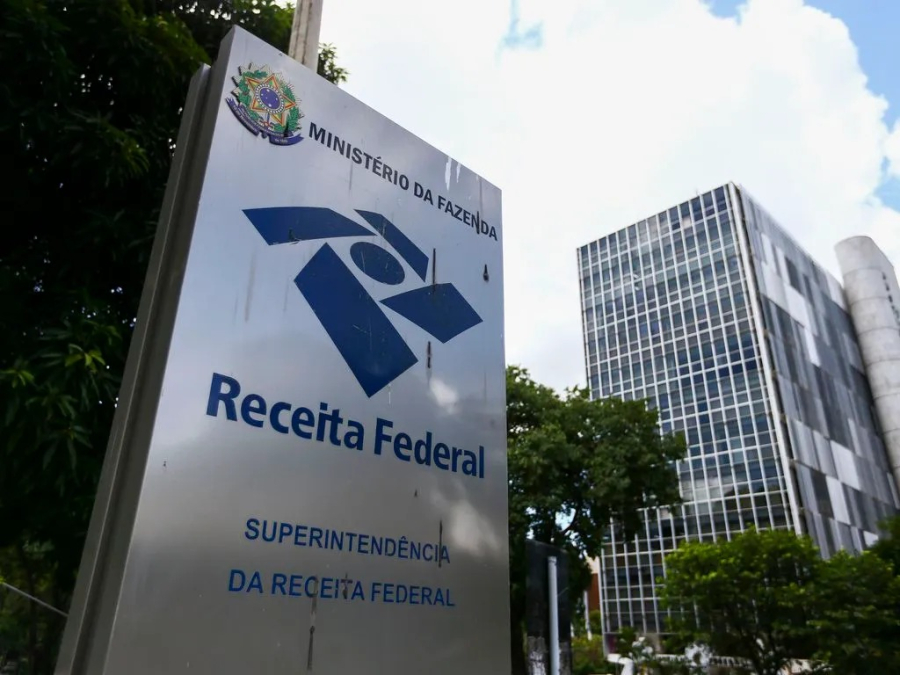
Empresas optantes pelo Simples Nacional têm até esta quarta-feira (30) para decidir como pretendem recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) no primeiro semestre de 2027.
A escolha faz parte da implementação da reforma tributária sobre o consumo e permite que os pequenos negócios mantenham os dois tributos dentro do Documento de Arrecadação do Simples Nacional (DAS) ou optem pelo recolhimento separado, seguindo as regras do regime regular.
A decisão pode ter impacto na apuração dos impostos, no aproveitamento de créditos tributários e na relação comercial com clientes e fornecedores. Por isso, a análise das condições de cada empresa é importante antes de formalizar a opção.
Quais são as opções para as empresas?
Os empresários podem escolher entre dois modelos de recolhimento dos novos tributos.
1. Manter IBS e CBS dentro do Simples Nacional
Nesse formato, os dois impostos continuam sendo recolhidos junto com os demais tributos na guia única do DAS.
Uma das características desse modelo é que a empresa não poderá aproveitar créditos de IBS e CBS sobre suas próprias compras.
2. Recolher IBS e CBS separadamente
A empresa permanece no Simples Nacional para os demais tributos, mas passa a calcular e recolher o IBS e a CBS pelo regime regular.
Nesse caso, poderá aproveitar créditos dos dois tributos nas situações permitidas pela legislação. Além disso, empresas clientes que também estejam no regime regular poderão aproveitar créditos relativos às operações, conforme as regras aplicáveis.
Escolha pode afetar a relação com clientes
A decisão sobre o modelo de recolhimento pode ter consequências diferentes de acordo com o perfil de cada negócio.
Empresas que vendem principalmente para outras pessoas jurídicas, especialmente aquelas que também estão no regime regular de IBS e CBS, podem precisar avaliar com atenção o impacto dos créditos tributários nas negociações comerciais.
Já nos negócios voltados principalmente ao consumidor final, a dinâmica de aproveitamento de créditos é diferente.
Por isso, não existe uma opção que seja automaticamente mais vantajosa para todas as empresas. A análise deve considerar a estrutura de custos, as compras, as vendas e o perfil dos clientes.
O que acontece se a empresa não fizer a escolha?
As empresas que já estão regularmente enquadradas no Simples Nacional e não desejam alterar o modelo de recolhimento não precisam apresentar uma nova opção.
Se não houver manifestação para adotar o regime regular até quarta-feira (30), o IBS e a CBS permanecerão dentro do DAS durante o primeiro semestre de 2027.
A situação é diferente para empresas que tenham registro de exclusão futura do Simples Nacional, que devem verificar sua condição no Portal do Simples Nacional.
É possível mudar de ideia?
Sim. A opção pelo regime regular de IBS e CBS feita em setembro poderá ser cancelada até 30 de novembro de 2026.
Quem não optar pelo recolhimento separado neste momento terá uma nova oportunidade entre 1º e 31 de março de 2027. A escolha feita nesse período terá validade de julho a dezembro de 2027.
A legislação também prevê condições específicas para a continuidade ou eventual retorno ao modelo de recolhimento pelo Simples Nacional.
Empresas que querem entrar no Simples em 2027
O prazo de 30 de setembro também se aplica às empresas que ainda não fazem parte do Simples Nacional e desejam ingressar no regime em 2027.
Se o pedido for aprovado, o enquadramento produzirá efeitos a partir de 1º de janeiro de 2027.
As empresas que já estão no regime não precisam solicitar novamente a adesão, exceto em situações específicas, como a existência de registro de exclusão futura.
Negócios abertos entre 1º de outubro e 31 de dezembro de 2026 terão regras próprias para realizar a opção no momento da inscrição no CNPJ.
Como fica a situação dos MEIs?
A escolha entre manter IBS e CBS no Simples ou recolher os tributos separadamente não se aplica aos Microempreendedores Individuais (MEIs).
Para quem deseja ingressar ou permanecer no Sistema de Recolhimento em Valores Fixos Mensais dos Tributos do Simples Nacional (Simei), o período de opção continua sendo janeiro.
O que o empresário deve avaliar antes de decidir?
Antes de escolher o modelo de recolhimento, é importante analisar alguns fatores que podem influenciar os custos e a operação da empresa:
• Volume de compras e gastos com fornecedores;
• Possibilidade de aproveitamento de créditos de IBS e CBS;
• Perfil dos clientes, especialmente se são empresas ou consumidores finais;
• Impacto da escolha no fluxo de caixa;
• Efeitos sobre preços, contratos e relações comerciais.
A recomendação é que cada negócio avalie sua situação individualmente, com apoio contábil, para compreender as consequências da decisão e evitar surpresas na transição para o novo sistema tributário.



COMENTÁRIOS